Domain baulicher-brandschutz.de kaufen?
Wir ziehen mit dem Projekt
baulicher-brandschutz.de um.
Sind Sie am Kauf der Domain
baulicher-brandschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baulicher-brandschutz.de kaufen?
Was ist Baulicher Brandschutz?
Baulicher Brandschutz bezieht sich auf die Maßnahmen und Vorkehrungen, die in einem Gebäude getroffen werden, um Brände zu verhindern, ihre Ausbreitung zu begrenzen und die Sicherheit von Personen und Sachwerten zu gewährleisten. Dazu gehören unter anderem feuerfeste Baustoffe, Brandschutztüren, Rauchmelder, Feuerlöscher und Fluchtwege. Ziel ist es, im Falle eines Brandes die Auswirkungen so gering wie möglich zu halten und eine schnelle Evakuierung zu ermöglichen. Der bauliche Brandschutz ist gesetzlich geregelt und muss bei Neubauten sowie bei Umbauten und Sanierungen berücksichtigt werden. **
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **

Ähnliche Suchbegriffe für Feststellung
Top-Angebote
Produkte zum Begriff Feststellung:
-
Geburtig, Gerd: Baulicher Brandschutz im BestandBaulicher Brandschutz im Bestand , Band 4: Ausgewählte historische Normen und TGL für Rauch- und Feuerschutzabschlüsse seit 1953 , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20160127, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Geburtig, Gerd, Seitenzahl/Blattzahl: 249, Keyword: Bauen im Bestand; Rauchschutzabschlüsse; Vorschriften; Rauchschutztür; Baustoff; Bausubstanz; Bautechnischer Brandschutz; Bauteil; Bauwesen; Brandschutztechnische Beurteilung, Fachschema: Brand - Brandschutz~Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Brandschutz und -sicherheit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 211, Breite: 146, Höhe: 15, Gewicht: 395, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geburtig, Gerd: Baulicher Brandschutz im Bestand: Band 1Baulicher Brandschutz im Bestand: Band 1 , Brandschutztechnische Beurteilung vorhandener Bausubstanz , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: überarbeitete Ausgabe, Erscheinungsjahr: 20170901, Titel der Reihe: Beuth Praxis##, Autoren: Geburtig, Gerd, Auflage: 17004, Auflage/Ausgabe: überarbeitete Ausgabe, Seitenzahl/Blattzahl: 292, Keyword: bauaufsichtliche Anforderungen; Feuerwiderstand; Konzept; Rauchschutztür; Sonderbaurichtlinien; Bauen im Bestand; Baustoff; Bautechnischer Brandschutz; Bauteil; Bauwesen; Bestandsaufnahme; Bestandsbauten; Brandschutztüren aus Stahl, Fachschema: Brand - Brandschutz, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 151, Höhe: 13, Gewicht: 429, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
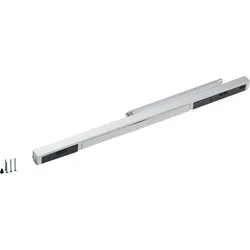
Gleitschiene G-EMR 140° mit elektromechanischer Feststellung & RauchmelderGleitschiene G-EMR 140° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. Feuer- und Rauchschutztüren lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen Öffnungswinkel zwischen ca. 80° und 140° einstellbar. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden. Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die Verwendung eines Türstoppers .879,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleitschiene G-EMR 140° mit elektromechanischer Feststellung & RauchmelderGleitschiene G-EMR 140° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. Feuer- und Rauchschutztüren lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen Öffnungswinkel zwischen ca. 80° und 140° einstellbar. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden. Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die Verwendung eines Türstoppers .879,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **


Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Top-Angebote
Produkte zum Begriff Feststellung:
-
Gleitschiene G-EMR 140° mit elektromechanischer Feststellung & RauchmelderGleitschiene G-EMR 140° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. Feuer- und Rauchschutztüren lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen Öffnungswinkel zwischen ca. 80° und 140° einstellbar. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden. Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die Verwendung eines Türstoppers .1086,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleitschiene G-EMR 120° mit elektromechanischer Feststellung & Rauchmelder<p><strong>Gleitschiene G-EMR 120° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder</strong> für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. <strong>Feuer- und Rauchschutztüren</strong> lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen <strong>Öffnungswinkel zwischen ca. 80° und 120° einstellbar</strong>. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden.<br /> Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die <strong>Verwendung eines Türstoppers</strong>.<br />Für besonders große und schwere Türen...924,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geburtig, Gerd: Baulicher Brandschutz im BestandBaulicher Brandschutz im Bestand , Band 4: Ausgewählte historische Normen und TGL für Rauch- und Feuerschutzabschlüsse seit 1953 , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20160127, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Geburtig, Gerd, Seitenzahl/Blattzahl: 249, Keyword: Bauen im Bestand; Rauchschutzabschlüsse; Vorschriften; Rauchschutztür; Baustoff; Bausubstanz; Bautechnischer Brandschutz; Bauteil; Bauwesen; Brandschutztechnische Beurteilung, Fachschema: Brand - Brandschutz~Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Brandschutz und -sicherheit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 211, Breite: 146, Höhe: 15, Gewicht: 395, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geburtig, Gerd: Baulicher Brandschutz im Bestand: Band 1Baulicher Brandschutz im Bestand: Band 1 , Brandschutztechnische Beurteilung vorhandener Bausubstanz , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: überarbeitete Ausgabe, Erscheinungsjahr: 20170901, Titel der Reihe: Beuth Praxis##, Autoren: Geburtig, Gerd, Auflage: 17004, Auflage/Ausgabe: überarbeitete Ausgabe, Seitenzahl/Blattzahl: 292, Keyword: bauaufsichtliche Anforderungen; Feuerwiderstand; Konzept; Rauchschutztür; Sonderbaurichtlinien; Bauen im Bestand; Baustoff; Bautechnischer Brandschutz; Bauteil; Bauwesen; Bestandsaufnahme; Bestandsbauten; Brandschutztüren aus Stahl, Fachschema: Brand - Brandschutz, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 151, Höhe: 13, Gewicht: 429, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Baulicher Brandschutz?
Baulicher Brandschutz bezieht sich auf die Maßnahmen und Vorkehrungen, die in einem Gebäude getroffen werden, um Brände zu verhindern, ihre Ausbreitung zu begrenzen und die Sicherheit von Personen und Sachwerten zu gewährleisten. Dazu gehören unter anderem feuerfeste Baustoffe, Brandschutztüren, Rauchmelder, Feuerlöscher und Fluchtwege. Ziel ist es, im Falle eines Brandes die Auswirkungen so gering wie möglich zu halten und eine schnelle Evakuierung zu ermöglichen. Der bauliche Brandschutz ist gesetzlich geregelt und muss bei Neubauten sowie bei Umbauten und Sanierungen berücksichtigt werden. **
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Ähnliche Suchbegriffe für Feststellung
-
Gleitschiene G-EMR 140° mit elektromechanischer Feststellung & RauchmelderGleitschiene G-EMR 140° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. Feuer- und Rauchschutztüren lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen Öffnungswinkel zwischen ca. 80° und 140° einstellbar. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden. Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die Verwendung eines Türstoppers .879,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleitschiene G-EMR 140° mit elektromechanischer Feststellung & RauchmelderGleitschiene G-EMR 140° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. Feuer- und Rauchschutztüren lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen Öffnungswinkel zwischen ca. 80° und 140° einstellbar. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden. Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die Verwendung eines Türstoppers .879,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleitschiene G-EMR 140° mit elektromechanischer Feststellung & RauchmelderGleitschiene G-EMR 140° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. Feuer- und Rauchschutztüren lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen Öffnungswinkel zwischen ca. 80° und 140° einstellbar. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden. Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die Verwendung eines Türstoppers .924,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleitschiene G-EMR 120° mit elektromechanischer Feststellung & Rauchmelder<p><strong>Gleitschiene G-EMR 120° in Contur Design mit elektromechanischer Feststellung und integriertem Rauchmelder</strong> für einflügelige Türen zur Verwendung mit dem Türschließer TS 93. <strong>Feuer- und Rauchschutztüren</strong> lassen sich exakt feststellen und werden unabhängig von anderen Systemen überwacht und gesteuert. Der Feststellpunkt, gleichzeitig max. Türöffnungswinkel, ist auf einen <strong>Öffnungswinkel zwischen ca. 80° und 120° einstellbar</strong>. Im Alarmfall wird die Feststellung aufgehoben und der Türschließer schließt die Tür. Die Feststellung kann von Hand ausgelöst werden. Anschlussmöglichkeiten für weitere Melder und eine externe Handauslösung sind vorhanden.<br /> Um Beschädigungen der Tür, des Türschließers oder der angrenzenden Wand vorzubeugen, empfiehlt sich die <strong>Verwendung eines Türstoppers</strong>.<br />Für besonders große und schwere Türen...1086,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.